 Syafta DhatiFinancial Protection Advisor
Jadwalkan Sesi
Melindungi apa yang sudah Anda bangun.
Perencanaan proteksi kesehatan, warisan, dan pensiun untuk keluarga profesional yang sudah membaca angkanya sendiri — disusun tenang, tanpa tekanan penjualan.
Proteksi yang baik tidak dijual. Ia dirancang bersama.Syafta Dhati
Bekerja dari angka Anda, bukan dari brosur.
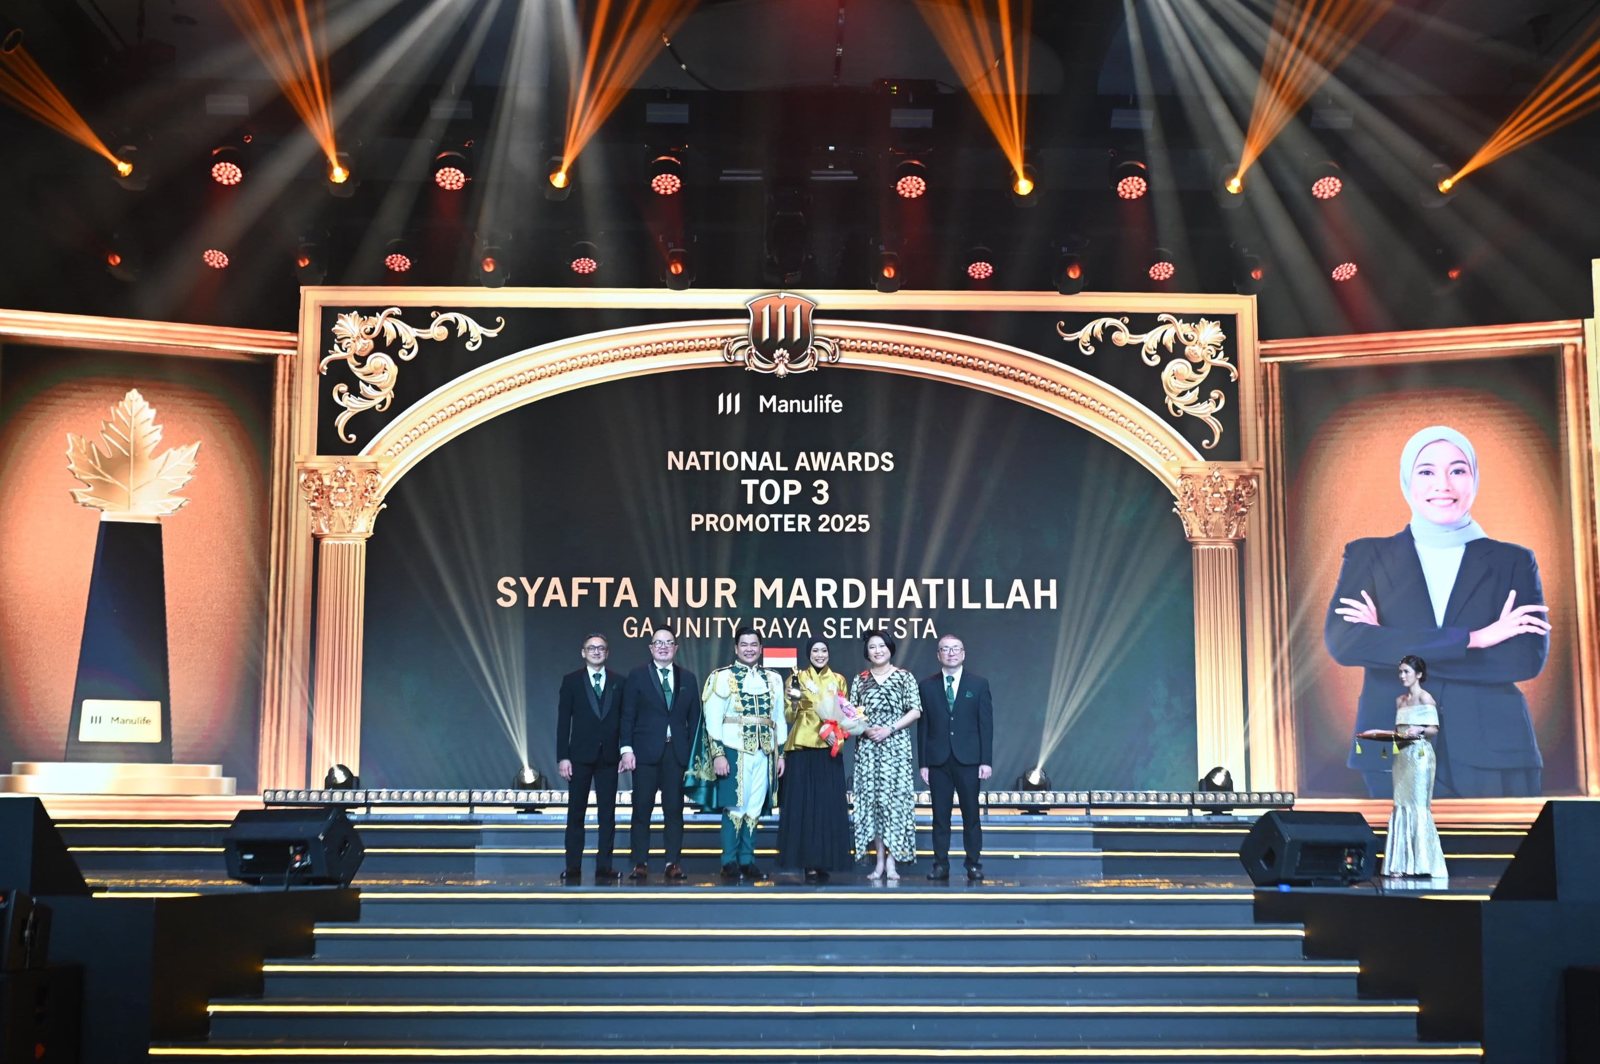
Saya mendampingi profesional dan pemilik usaha berusia 30–55 tahun yang sudah punya rencana finansial — dan ingin memastikan satu kejadian tidak membatalkan seluruhnya. Percakapan kami mulai dari arus kas, kewajiban, dan horizon pensiun Anda. Produk Manulife menyusul setelah rencananya jelas.
Sebagai Senior Business Partner di Union Sigma, saya juga membangun tim advisor yang bekerja dengan standar yang sama: transparan soal biaya, jujur soal batasan polis, dan hadir saat klaim.
Biaya medis yang tidak menyentuh portofolio investasi Anda.
Likuiditas saat aset keluarga belum bisa dicairkan.
Penghasilan berhenti, gaya hidup tidak perlu ikut berhenti.
Dana kuliah anak yang tetap ada dalam skenario terburuk.
Empat bidang yang saya rancang bersama klien.
Seluruh solusi menggunakan produk Manulife Indonesia dan disesuaikan dengan struktur keuangan Anda.
Limit tahunan yang realistis terhadap inflasi medis Indonesia, plus perlindungan penyakit kritis tahap awal agar penghasilan tetap aman selama pemulihan.
Uang pertanggungan yang dihitung dari kewajiban nyata: sisa KPR, biaya pendidikan, dan pajak warisan — bukan angka bulat sembarangan.
Proyeksi kebutuhan bulanan di usia 60+ dengan asumsi inflasi yang Anda setujui, lalu strategi pengisiannya secara bertahap.
Bila memang cocok, kita bedah biaya akuisisi, alokasi dana, dan skenario pesimistis sebelum tanda tangan — bukan sesudah.
Empat langkah, tanpa kejutan di tengah jalan.
Daring atau di kantor Anda. Belum ada produk, belum ada angka — kita lihat dulu apakah cocok bekerja bersama.
Arus kas, aset, kewajiban, proteksi yang sudah dimiliki. Termasuk membaca polis lama Anda apa adanya.
Dua sampai tiga opsi dengan konsekuensi biayanya, plus catatan apa yang tidak ditanggung.
Rencana ditinjau setiap tahun dan setiap kali hidup berubah. Saat klaim, saya yang mengurus prosesnya.
Perkiraan kebutuhan Anda dalam satu menit.
Geser tiga variabel di samping. Hasilnya adalah estimasi kasar berbasis metode income replacement — bukan penawaran resmi, tapi cukup untuk tahu apakah proteksi Anda saat ini sudah masuk akal.
Kata klien.
“Ini pertama kalinya seorang agen menunjukkan apa yang tidak ditanggung polis sebelum saya bertanya.”
“Klaim rawat inap ibu saya diurus Syafta dari awal sampai selesai. Saya hanya mengirim dokumen.”
“Kami membandingkan tiga proposal. Hanya milik Syafta yang mencantumkan skenario terburuknya.”
Catatan untuk yang sudah melek finansial.
Pertanyaan yang paling sering muncul.
Tidak. Sesi kenalan 30 menit dan pemetaan awal tidak berbiaya. Saya mendapat komisi dari Manulife hanya jika Anda memutuskan untuk membeli polis — dan besaran komisinya akan saya sampaikan terbuka bila Anda ingin tahu.
Bisa, dan sering kali itu titik mulai terbaik. Saya membaca polis yang sudah ada apa adanya: manfaat, pengecualian, dan biaya. Jika polis Anda sudah memadai, saya akan mengatakannya.
Karena saya tenaga pemasar berlisensi Manulife Indonesia, saya hanya boleh merekomendasikan produknya. Yang saya jamin adalah kejujuran soal batasannya — termasuk bila kebutuhan Anda lebih tepat dipenuhi instrumen lain.
Saya yang mengurus koordinasi dengan rumah sakit dan Manulife. Anda mengirim dokumen; saya memantau status sampai selesai dan memberi kabar berkala.
Umumnya 3–10 hari kerja setelah pengajuan lengkap, tergantung hasil seleksi risiko. Bila diperlukan pemeriksaan medis, saya bantu penjadwalannya.
Sedang mempertimbangkan karier sebagai advisor?
Saya merekrut sedikit orang per tahun dan melatih mereka secara langsung — cocok untuk profesional yang ingin membangun praktik advisory, bukan mengejar target mingguan.
Bicarakan PeluangnyaMulai dari percakapan, bukan penawaran.
Sesi kenalan 30 menit, tanpa biaya dan tanpa kewajiban. Daring, atau di kantor Anda di Jakarta dan sekitarnya.